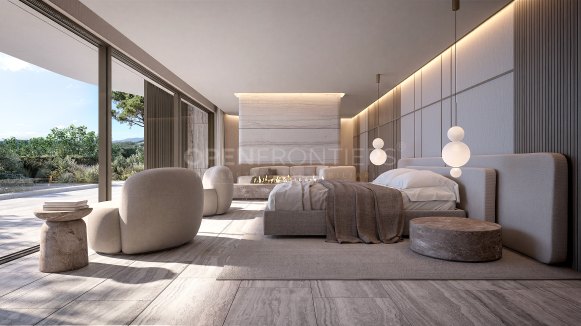
Los Costes de Construcción Están Subiendo. Sotogrande No Se Está Ralentizando.
Por qué un shock en los costes de construcción está redefiniendo este mercado, no enfriándolo

Los costes de construcción en Sotogrande siguen la misma tendencia nacional que está encareciendo los precios en toda España: los costes de construcción han subido un 25% desde 2019. Los costes laborales suben todavía más rápido: los salarios de la construcción subieron un 7,5% interanual en el primer trimestre de 2026 — más del doble que el 3,6% de la industria manufacturera, y muy por encima de la media del 5,3% de toda la economía española.
Eso no enfría Sotogrande. Si acaso, está redefiniendo quién compra aquí, y por qué.
La Base de los Costes es Estructural, No Cíclica
Una breve orientación antes de las cifras: todo lo que sigue son datos nacionales, de toda España. Nada de esto es una señal sobre Sotogrande en concreto. Léelo para entender el mecanismo que está subiendo los costes, y luego observa cómo este mercado en particular lo absorbe de forma diferente.
El índice de costes de construcción de España alcanzó máximos históricos en abril de 2026. El Banco de España sigue este índice desde 2005, y nunca había estado tan alto. El incremento acumulado desde que empezó el índice se acerca ya al 67%, con una subida del 3,5% solo en el último año.
Hay una segunda señal nacional que merece mencionarse: la propia producción de construcción está cayendo, no solo suben los costes. El índice de producción de la construcción (IPCO) cayó un 9,8% interanual en julio de 2026, su séptimo mes consecutivo de descenso, y la edificación en concreto se contrajo un 35,2%. Leído junto con los costes en máximos históricos, esto parece destrucción de demanda — a nivel nacional, los precios han empezado a superar lo que gran parte del mercado está dispuesto a pagar. Sotogrande no es ese mercado. La mayoría de sus compradores son UHNWI — individuos de patrimonio ultra alto — que compran total o mayoritariamente en efectivo, así que no se retraen como lo hacen los compradores dependientes de hipoteca y sensibles al precio cuando los costes suben a nivel nacional. Ese es el mecanismo: donde la demanda no retrocede, un shock de costes se traduce en precio, no en menos construcción — la misma lógica que demuestra el estudio de Paciorek más abajo, aplicada aquí.
Los materiales son solo parte de la historia. La mano de obra es el problema más profundo, y es demográfico, no cíclico. La mano de obra de la construcción en España está envejeciendo rápido — la edad media del trabajador ha subido casi siete años en solo quince, y hoy el trabajador medio tiene más de 45 años. Uno de cada cinco trabajadores actuales se jubilará en la próxima década, y muy pocos trabajadores jóvenes los están reemplazando.
La energía y el combustible añaden otra capa. Una encuesta de la CNC, la confederación nacional de la construcción en España, encontró que el 90% de las empresas constructoras reportan un impacto real en los costes por el conflicto en Irán. Más del 60% vio subir los costes de combustible más de un 20% — uno de cada cuatro vio subidas superiores al 30%. El 83% vio subir los costes eléctricos, algunos hasta un 20%. ANCI (Asociación Nacional de Constructores Independientes) sitúa los costes de energía y materiales un 50% más altos interanualmente en los primeros cuatro meses de 2026.
El servicio público de empleo de España, el SEPE, afirma que casi el 80% de las vacantes de construcción son difíciles de cubrir; el 18,6% quedan completamente sin cubrir, por falta de candidatos. El Banco de España estima el déficit de vivienda de España en 750.000 unidades — una brecha que no puede cerrarse si la mano de obra que construye nuevas viviendas sigue reduciéndose.
Nada de esto se soluciona rápido. Una mano de obra no rejuvenece, y un déficit de vivienda no se cierra de la noche a la mañana. Esa es la base estructural de costes bajo este mercado, no un pico pasajero.
Por Qué los Promotores Trasladan el Coste Directamente
Los costes directos de construcción representan aproximadamente el 80% del gasto total de un proyecto, según muestra el Índice de Coste Directo de Construcción de ACR, y la mano de obra por sí sola representa el 30-40% de esa cifra. Cuando los salarios suben un 7,5% en un solo trimestre, un promotor no puede simplemente absorberlo — el coste tiene que ir a algún sitio, y va al precio de venta.

En La Reserva, ese traspaso ya es visible. Para un comprador que ya es propietario de la parcela, construir hoy cuesta entre 4.500 y 5.000 €/m², todo incluido — honorarios de arquitecto, licencias y construcción, parcela excluida. Ese es el coste de autoconstrucción, no lo que cobra un promotor por una vivienda llave en mano terminada; el precio de un promotor añade la parcela y su margen encima.
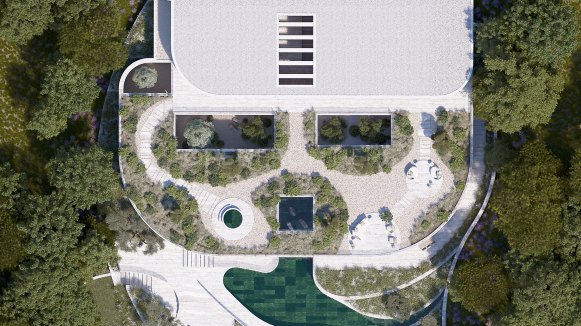
Hay una segunda señal aquí, y es más reveladora que la primera. Hace un año, las viviendas en «the fifteen», en La Reserva, se cerraban a unos 4.500 €/m². El último lanzamiento mantiene el mismo precio de portada, entre 12 y 14 millones de euros, pero entrega menos superficie construida que antes. El precio por m² está subiendo con fuerza, aunque el precio de etiqueta parezca no haber cambiado.
Este es un patrón reconocible, no exclusivo de ningún promotor en concreto. Los compradores se anclan a un rango de precio familiar, fijado por ventas anteriores en el mismo desarrollo. Los promotores trabajan dentro de ese ancla y ajustan el producto en vez de subir el precio de etiqueta, a medida que suben los costes de construcción.
El precio de portada es lo que salta a la vista al mirar los anuncios. El precio por m² requiere una investigación y un análisis más profundo para comparar. Por eso esta tendencia es fácil de pasar por alto a menos que ya la estés siguiendo de cerca. Sigue el €/m² directamente, y el patrón queda claro.
Por Qué las Viviendas Existentes son una Compra Más Atractiva Ahora Mismo
Aquí está el efecto que más importa para el comprador de hoy: las viviendas existentes se han vuelto de repente mucho más atractivas.

Un ejemplo real, actualmente en el mercado: una villa en La Reserva. Está a la venta por 3,7 millones de euros, con 1.000 m² construidos.
Compara eso con los 4.500–5.000 €/m² de construir de nuevo por tu cuenta, si ya eres propietario de la parcela. Comprar y reformar sale más barato que construir desde cero, incluso hoy.
Esta brecha existe porque el precio de las viviendas existentes va por detrás del coste de reposición. Vendedores y tasadores se basan en ventas comparables recientes, que por definición es un dato retrospectivo. El coste de reposición se mueve en tiempo real, y el precio basado en comparables simplemente no lo ha alcanzado todavía. Por ahora, ese desfase es la oportunidad.
Esto no seguirá siendo un desajuste durante mucho tiempo. Muchos compradores hoy quieren una vivienda completamente llave en mano, no un proyecto de reforma. A medida que el €/m² de obra nueva sigue subiendo, esa presión se traslada también a las viviendas existentes y listas para entrar a vivir. Ahora mismo, el stock existente todavía no se ha reajustado de precio, y la mayor parte del mercado tampoco ha registrado todavía el incremento de coste de la obra nueva. Esa combinación es lo que crea la ventana de oportunidad actual.
Dónde Está Realmente la Oportunidad de Reforma, Zona por Zona
No todas las zonas de Sotogrande ofrecen la misma oportunidad de reforma. La ubicación cambia las cuentas.
Sotogrande Costa (Zonas A y B). El precio por m² ya es alto aquí. La economía de la reforma todavía funciona, pero no deja mucho margen de error. Una reforma exitosa exige una compra precisa y bien negociada, sin margen para sorpresas una vez empezada la obra. Calcula mal el precio de entrada, o el presupuesto de la reforma, y el coste final supera el valor de mercado.
Dentro de Costa, Kings and Queens está en una categoría propia. El stock es escaso y los precios ya son premium, así que incluso el punto de entrada exige un capital serio — lo suficientemente alto como para que muchos promotores no asuman ese riesgo. Para un comprador particular, sin embargo, el gasto total de una reforma en Kings and Queens puede acercarse al de una compra sobre plano en La Reserva: una obra nueva completa y llave en mano, sin el quebradero de cabeza de la reforma. A menos que la ubicación en sí sea innegociable, la balanza tiende a favorecer al stock de La Reserva en esos rangos de precio.
Sotogrande Alto. Esto ofrece una oportunidad más directa ahora mismo. Las zonas F y C destacan especialmente, con las zonas E y D también mostrando propiedades genuinamente prometedoras. Los precios de entrada más bajos dejan más margen entre el coste de compra y el valor llave en mano — un colchón que importa más ahora que los costes de reforma también están subiendo.
La Reserva. Aquí es donde está la acción en el lado de la obra nueva. La inflación de costes de construcción se muestra allí primero, lanzamiento tras lanzamiento.
Este No Es un Mercado que se Está Enfriando

Un precio por m² en subida no señala automáticamente un mercado más débil. En un mercado con oferta limitada, funciona justo al revés.
Cuando la oferta no puede expandirse, la presión de la demanda solo tiene un sitio adonde ir: el precio. Un estudio de la Reserva Federal de 2012, del economista Andrew Paciorek, demostró exactamente esto — comparando San Francisco, donde el suelo escasea, con Atlanta, donde no. Enfrentados a shocks de demanda idénticos, la volatilidad de precios de San Francisco fue aproximadamente el doble que la de Atlanta.
La razón es la elasticidad de la oferta: cuánta vivienda nueva puede añadir un mercado a medida que suben los precios. Los mercados restringidos mostraron una elasticidad cercana a 1,7; los mercados abiertos mostraron 2,8. Dicho de forma simple, un mercado sin restricciones puede construir su salida de un shock de precios, y uno restringido no puede.
Sotogrande cae en esa segunda categoría. Su geografía impone un límite duro a cuánto puede crecer, y eso no es una frase de marketing — es una restricción de oferta que funciona exactamente como describe el estudio de la Fed.
Esta es la diferencia real con Marbella. Marbella sigue expandiéndose — hacia Zagaleta, subiendo hacia las colinas, más adelante por la costa — allá donde el suelo lo permite. Sotogrande no lo hace, y no puede. Se encuentra dentro de una huella fija, encerrada por la costa y las fincas que lo definen. Otros desarrollos toman prestado el nombre o intentan copiar el modelo; ninguno de ellos es Sotogrande. No hay un segundo Sotogrande que construir. Ese es el caso de oferta finita que describe el estudio de la Fed, en forma física.
Nada de esto es solo teoría. Se refleja en las cifras de abajo.
CaixaBank Research sitúa a España entre las economías avanzadas con la escasez de vivienda más aguda. El Wealth Report 2026 de Knight Frank confirma el mismo patrón específicamente en el segmento prime, y menciona directamente a Marbella como un destino familiar resiliente y multigeneracional.
El inmobiliario prime resiste las caídas por otra razón: mira quién lo compra. La población global de individuos de patrimonio ultra alto sigue creciendo, y los family offices ahora destinan una parte significativa de sus carteras al inmobiliario — para hogares UHNW europeos, eso puede llegar al 25-40% del patrimonio neto. Ese tipo de capital no se mueve mucho con los ciclos de tipos de interés. Persigue escasez y preservación de capital, no una rentabilidad rápida.
Sotogrande ya ha pasado por este patrón antes. En 2023 y 2024, el mercado tardó en confirmar un nuevo nivel de precios; una vez lo hizo, los precios se aceleraron. El inmobiliario se mueve lentamente, por naturaleza, y el mercado en general siempre va por detrás de lo que las cifras ya muestran.
Cada ciclo de compradores llega con más poder adquisitivo que el anterior — eso es lo que sigue reajustando el mercado al alza, y por qué el punto de entrada de hace unos años ya no se sostiene.
Lo que está cambiando no es la demanda de Sotogrande. Es a quién recompensa el mercado. Hace un año, muchos compradores construían para sacar beneficio de la promoción; ese cálculo se ha vuelto más arriesgado en los últimos seis meses. Construir tiene más sentido ahora para quien realmente va a vivir en la casa, y menos para quien espera venderla rápido.
Llámalo lo que realmente es: no un mercado perdiendo fuelle, sino uno cambiando de manos.
Dónde Encaja Open Frontiers
Estas cifras se mueven mes a mes. Nuestro trabajo es convertirlas en decisiones, para cada comprador y cada vendedor.
Si estás comprando, comparamos reforma y obra nueva con cifras reales, no estimaciones. Si estás vendiendo, fijamos el precio contra el mercado de hoy, no el del año pasado.
Sotogrande no necesita superlativos para justificarse. Necesita a alguien que realmente conozca las cifras y sepa explicarlas con claridad.
Preguntas Frecuentes
¿Están subiendo los costes de construcción en Sotogrande?
Sí, al mismo ritmo que el resto de España. Los costes de construcción nacionales han subido un 25% desde 2019, y el índice de costes de construcción del Banco de España alcanzó máximos históricos en abril de 2026. Sotogrande enfrenta las mismas presiones de coste nacionales que cualquier otro lugar del país.
¿Ralentizará la subida de los costes de construcción el mercado de Sotogrande?
No. La geografía de Sotogrande es fija, así que no puede añadir oferta para absorber un shock de costes — la presión se traduce en precio, no en una ralentización. La mayoría de los compradores aquí son UHNWI, que compran total o mayoritariamente en efectivo, así que no se retraen como lo hacen los compradores sensibles al precio a nivel nacional.
¿Es más barato reformar o construir nuevo en Sotogrande ahora mismo?
En general, sí. Un ejemplo real en La Reserva: una villa a la venta por 3,7 millones de euros con 1.000 m² construidos sale a aproximadamente 4.070 €/m², parcela incluida, frente a los 4.500–5.000 €/m² de autoconstruir hoy. Esa brecha no durará — los costes de obra nueva ya se están trasladando al precio del stock existente.
¿Qué zona de Sotogrande tiene la mejor oportunidad de reforma ahora mismo?
Sotogrande Alto, particularmente las zonas F y C, con las zonas E y D también mostrando propiedades prometedoras. Los precios de entrada más bajos allí dejan más colchón entre el coste de compra y el valor llave en mano. Sotogrande Costa (Zonas A y B) todavía funciona, pero necesita una compra precisa y bien negociada, sin margen de error.
¿Por qué suben los precios de obra nueva en La Reserva aunque el precio de portada parezca el mismo?
Los promotores mantienen los rangos de precio familiares de lanzamientos anteriores y reducen la superficie construida en vez de subir el precio de etiqueta. El resultado: el precio por m² sube con fuerza aunque el precio anunciado parezca no haber cambiado.
¿Qué está impulsando realmente la subida de los costes de construcción en España?
Dos fuerzas estructurales: una escasez demográfica de mano de obra — la mano de obra de la construcción está envejeciendo rápido, con pocos trabajadores jóvenes reemplazando a los que se jubilan — y unos costes de energía y materiales más altos, que una encuesta de la CNC vincula en gran parte al conflicto en Irán. Ninguna de las dos es un pico a corto plazo.
Fuentes
- Idealista — «La crisis de mano de obra en el ladrillo se acelera», sep 2026
- Idealista — «El índice de los costes de construcción marca máximos históricos», jun 2026
- que.es — «El coste de construcción de vivienda sube un 25%», jul 2026
- brainsre.news — Coste laboral en construcción, Q1 2026
- CaixaBank Research — Resiliencia de precios de vivienda y escasez de oferta
- Federal Reserve — Paciorek, «Supply Constraints and Housing Market Dynamics» (2012)
- Knight Frank — The Wealth Report / PIRI 100, 2026
- Victaura — The Resilience of Prime Property
- Idealista — La producción del sector de la construcción cae casi un 10% en julio, sep 2026
- Idealista — «Sin trabajadores no hay vivienda barata» (índice ACR de coste directo), feb 2026