Les Coûts de Construction Augmentent. Sotogrande Ne Ralentit Pas.
Pourquoi un choc sur les coûts de construction redessine ce marché, au lieu de le refroidir.

Les coûts de construction à Sotogrande suivent la même tendance nationale qui fait grimper les prix dans toute l’Espagne : ils ont augmenté de 25 % depuis 2019. Le coût de la main-d’œuvre progresse encore plus vite. Les salaires du bâtiment ont augmenté de 7,5 % sur un an au premier trimestre 2026, soit plus du double de la hausse de 3,6 % dans l’industrie manufacturière, et bien au-dessus de la moyenne de 5,3 % pour l’ensemble de l’économie espagnole.
Cela ne refroidit pas Sotogrande. Au contraire, cela change qui achète ici, et pourquoi.
Un Plancher de Coûts Structurel, Pas Cyclique
Un repère rapide avant les chiffres : tout ce qui suit concerne des données nationales, à l’échelle de l’Espagne. Aucune ne constitue un signal propre à Sotogrande. Lisez-les pour comprendre le mécanisme qui pousse les coûts à la hausse, puis voyez à quel point ce marché l’absorbe différemment.
L’indice des coûts de construction en Espagne a atteint un record historique en avril 2026. La Banque d’Espagne suit cet indice depuis 2005, et il n’a jamais été aussi élevé. La hausse cumulée depuis sa création approche désormais 67 %, dont 3,5 % sur la seule dernière année.
Un second signal national mérite d’être souligné : ce ne sont pas seulement les coûts qui montent, la production du secteur elle-même recule. L’indice de production de la construction (IPCO) a chuté de 9,8 % sur un an en juillet 2026, son septième mois consécutif de baisse, et le bâtiment en particulier s’est contracté de 35,2 %. Rapproché de coûts à des niveaux records, cela ressemble à une destruction de la demande. Au niveau national, les prix commencent à dépasser ce qu’une grande partie du marché est prête à payer.
Sotogrande n’est pas ce marché. La plupart de ses acheteurs sont des UHNWI, des personnes à très haut patrimoine, qui achètent en grande partie ou entièrement au comptant. Ils ne se retirent donc pas comme le font les acheteurs dépendants du crédit et sensibles au prix lorsque les coûts augmentent au niveau national. C’est là le mécanisme : là où la demande ne recule pas, un choc de coûts se traduit par une hausse des prix, et non par moins de construction. C’est la même logique que démontre l’étude Paciorek ci-dessous, appliquée ici.
Les matériaux ne sont qu’une partie de l’histoire. La main-d’œuvre est le problème de fond, et il est démographique, pas cyclique. La main-d’œuvre du bâtiment en Espagne vieillit rapidement. L’âge moyen des ouvriers a augmenté de près de sept ans en quinze ans seulement, et l’ouvrier moyen a aujourd’hui plus de 45 ans. Un salarié actuel sur cinq partira à la retraite au cours de la prochaine décennie, et très peu de jeunes viennent les remplacer.
L’énergie et le carburant ajoutent une couche supplémentaire. Une enquête de la CNC, la confédération nationale de la construction en Espagne, révèle que 90 % des entreprises du secteur constatent un impact réel sur leurs coûts lié au conflit en Iran. Plus de 60 % ont vu le coût du carburant augmenter de plus de 20 %, et une sur quatre a subi des hausses supérieures à 30 %. 83 % ont vu leurs coûts d’électricité grimper, parfois jusqu’à 20 %. L’ANCI (Asociación Nacional de Constructores Independientes) chiffre la hausse des coûts de l’énergie et des matériaux à 50 % sur un an au cours des quatre premiers mois de 2026.
Le service public de l’emploi espagnol, le SEPE, indique que près de 80 % des offres d’emploi dans la construction sont difficiles à pourvoir. 18,6 % restent totalement vacantes, faute de candidats. La Banque d’Espagne estime le déficit de logements du pays à 750 000 unités, un écart qui ne peut pas se combler si la main-d’œuvre qui construit les nouveaux logements continue de diminuer.
Rien de tout cela ne se résoudra rapidement. Une main-d’œuvre ne rajeunit pas, et un déficit de logements ne se comble pas du jour au lendemain. C’est le plancher de coûts structurel sous ce marché, pas un pic passager.
Pourquoi les Promoteurs Répercutent Directement les Coûts
Les coûts directs de construction représentent environ 80 % des dépenses totales d’un projet, selon l’indice ACR des coûts directs de construction. La main-d’œuvre représente à elle seule 30 à 40 % de ce montant. Quand les salaires augmentent de 7,5 % en un seul trimestre, un promoteur ne peut pas simplement l’absorber. Le coût doit bien aller quelque part, et il se retrouve dans le prix de vente.

À La Reserva, cette répercussion est déjà visible. Pour un acheteur déjà propriétaire du terrain, construire aujourd’hui coûte entre 4 500 et 5 000 € par m², tout compris : honoraires d’architecte, licences et construction, hors terrain. C’est le coût d’une construction en propre, pas ce qu’un promoteur facture pour une maison finie, clés en main. Le prix d’un promoteur ajoute le terrain et sa marge.
Il y a ici un second signal, plus révélateur que le premier. Il y a un an, les maisons de « The Fifteen », à La Reserva, se vendaient autour de 4 500 € par m². Le dernier lancement conserve le même prix global, entre 12 et 14 millions d’euros, mais offre moins de surface construite qu’auparavant. Le prix au m² augmente fortement, même si le prix affiché semble inchangé.
C’est un schéma connu, qui n’est propre à aucun promoteur en particulier. Les acheteurs se repèrent à une fourchette de prix familière, fixée par les ventes précédentes dans le même programme. À mesure que les coûts de construction grimpent, les promoteurs travaillent à l’intérieur de ce repère et ajustent le produit plutôt que d’augmenter le prix affiché.
Le prix global est ce qui saute aux yeux quand on parcourt les annonces. Le prix au m² demande un vrai travail de fond et une analyse plus poussée pour être comparé. C’est pourquoi cette tendance passe facilement inaperçue, à moins de la suivre déjà de près. Suivez directement le €/m², et le schéma devient évident.
Pourquoi l’Existant Est un Achat Plus Intéressant Aujourd’hui
Voici l’effet qui compte le plus pour l’acheteur d’aujourd’hui : les biens existants sont soudainement devenus bien plus attractifs.

Un exemple réel, actuellement sur le marché : une villa à La Reserva. Elle est proposée à 3,7 millions d’euros, pour 1 000 m² construits.
Comparez cela aux 4 500–5 000 € par m² d’une construction neuve réalisée par vous-même, en étant déjà propriétaire du terrain. Acheter et rénover revient moins cher que construire à partir de zéro, même aujourd’hui.
Cet écart existe parce que le prix des biens existants est en retard sur le coût de remplacement. Vendeurs et experts s’appuient sur les ventes comparables récentes, un chiffre par définition tourné vers le passé. Le coût de remplacement, lui, évolue en temps réel, et les prix fondés sur les comparables ne l’ont tout simplement pas encore rattrapé. Pour l’instant, ce décalage est l’opportunité.
Ce décalage ne durera pas longtemps. Beaucoup d’acheteurs veulent aujourd’hui une maison entièrement clés en main, pas un projet de rénovation. À mesure que le €/m² du neuf continue de grimper, cette pression se reporte aussi sur les biens existants prêts à habiter. Pour l’instant, le stock existant ne s’est pas encore réajusté, et la majeure partie du marché n’a pas non plus pris la mesure de la hausse des coûts du neuf. C’est cette combinaison qui crée la fenêtre actuelle.
Où Se Trouve Vraiment l’Opportunité de Rénovation, Zone par Zone
Toutes les parties de Sotogrande n’offrent pas la même opportunité de rénovation. L’emplacement change le calcul.
Sotogrande Costa (Zones A et B). Le prix au m² y est déjà élevé. L’équation économique d’une rénovation fonctionne encore, mais elle laisse peu de place à l’erreur. Une rénovation réussie exige un achat précis et bien négocié, sans marge pour les surprises une fois les travaux lancés. Si vous vous trompez sur le prix d’entrée ou sur le budget des travaux, le coût final dépasse la valeur de marché.
Au sein de Costa, Kings and Queens forme une catégorie à part. Le stock est rare et les prix déjà haut de gamme, si bien que même le ticket d’entrée exige des capitaux importants. Il est assez élevé pour que de nombreux promoteurs refusent de prendre ce risque. Pour un acheteur particulier, en revanche, le coût total d’une rénovation à Kings and Queens peut approcher celui d’un achat sur plan à La Reserva : une construction neuve complète, clés en main, sans les tracas d’une rénovation. À moins que l’emplacement lui-même ne soit non négociable, le calcul tend à favoriser l’offre de La Reserva à ces niveaux de prix.
Sotogrande Alto. C’est là que l’opportunité est la plus directe en ce moment. Les zones F et C se distinguent tout particulièrement, et les zones E et D présentent aussi des biens réellement prometteurs. Des prix d’entrée plus bas laissent davantage de marge entre le coût d’achat et la valeur clés en main. Ce coussin compte d’autant plus que le coût des travaux augmente lui aussi.
La Reserva. C’est ici que tout se joue côté construction neuve. L’inflation des coûts de construction s’y manifeste en premier, lancement après lancement.
Ce N’est Pas un Marché Qui Se Refroidit

Un prix au m² en hausse ne signale pas automatiquement un marché plus faible. Dans un marché à l’offre plafonnée, c’est même l’inverse.
Quand l’offre ne peut pas s’étendre, la pression de la demande n’a qu’une issue : le prix. Une étude de la Réserve fédérale américaine de 2012, signée par l’économiste Andrew Paciorek, l’a démontré précisément. Elle compare San Francisco, où le foncier est rare, à Atlanta, où il ne l’est pas. Face à des chocs de demande identiques, la volatilité des prix à San Francisco était environ le double de celle d’Atlanta.
La raison tient à l’élasticité de l’offre, c’est-à-dire la quantité de nouveaux logements qu’un marché peut ajouter à mesure que les prix montent. Les marchés contraints affichaient une élasticité proche de 1,7 ; les marchés ouverts, de 2,8. Autrement dit, un marché sans contrainte peut construire pour sortir d’un choc de prix, un marché contraint ne le peut pas.
Sotogrande appartient à cette seconde catégorie. Sa géographie fixe une limite stricte à sa croissance, et ce n’est pas un argument marketing. C’est une contrainte d’offre qui fonctionne exactement comme le décrit l’étude de la Fed.
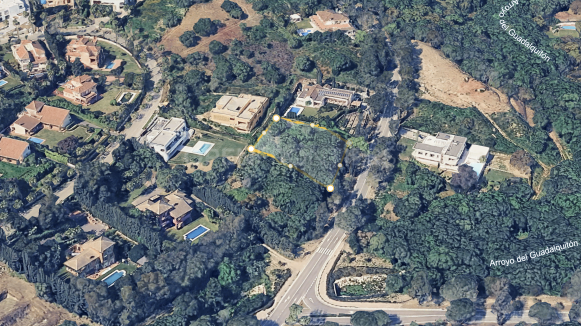
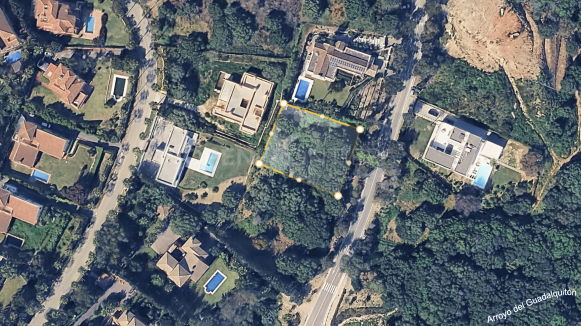
C’est là la vraie différence avec Marbella. Marbella continue de s’étendre partout où le terrain le permet : vers Zagaleta, sur les collines, plus loin le long de la côte. Sotogrande ne le fait pas, et ne le peut pas. Il s’inscrit dans une emprise fixe, délimitée par le littoral et les domaines qui le définissent. D’autres projets empruntent le nom ou tentent de copier le modèle ; aucun n’est Sotogrande. Il n’y en a pas un second à construire. C’est le cas d’offre finie que décrit l’étude de la Fed, sous forme physique.
Rien de tout cela n’est purement théorique. Cela se voit dans les chiffres ci-dessous.
CaixaBank Research place l’Espagne parmi les économies avancées où la pénurie de logements est la plus aiguë. Le Wealth Report 2026 de Knight Frank confirme la même tendance dans le segment prime spécifiquement, et cite directement Marbella comme une destination familiale résiliente et multigénérationnelle.
L’immobilier prime résiste aux retournements pour une autre raison : regardez qui achète. La population mondiale des personnes à très haut patrimoine continue de croître, et les family offices consacrent désormais une part significative de leurs portefeuilles à l’immobilier. Pour les ménages UHNW européens, cela peut représenter 25 à 40 % du patrimoine net. Ce type de capital bouge peu avec les cycles de taux. Il recherche la rareté et la préservation du capital, pas un rendement rapide.
Sotogrande a déjà connu ce schéma. En 2023 et 2024, le marché a mis du temps à valider un nouveau niveau de prix ; une fois ce cap franchi, les prix ont accéléré. L’immobilier évolue lentement, par nature, et le marché dans son ensemble a toujours un temps de retard sur ce que les chiffres montrent déjà.
Chaque nouvelle vague d’acheteurs arrive avec un pouvoir d’achat supérieur à la précédente. C’est ce qui continue de réévaluer le marché à la hausse, et c’est pourquoi le ticket d’entrée d’il y a quelques années ne tient plus.
Ce qui change, ce n’est pas la demande pour Sotogrande. C’est le profil que le marché récompense. Il y a un an, beaucoup d’acheteurs construisaient pour tirer profit de la promotion ; ce calcul est devenu plus risqué au cours des six derniers mois. Construire a désormais plus de sens pour celui qui va réellement vivre dans la maison, et moins pour celui qui espère la revendre vite.
Appelons les choses par leur nom : ce n’est pas un marché qui s’essouffle, mais un marché qui change de mains.
La Place d’Open Frontiers
Ces chiffres évoluent de mois en mois. Notre rôle est de les transformer en décisions, pour chaque acheteur et chaque vendeur.
Si vous achetez, nous comparons rénovation et construction neuve avec des chiffres réels, pas des estimations. Si vous vendez, nous fixons le prix par rapport au marché d’aujourd’hui, pas à celui de l’an dernier.
Sotogrande n’a pas besoin de superlatifs pour convaincre. Il a besoin de quelqu’un qui connaît vraiment les chiffres et sait les expliquer simplement.
Questions Fréquentes
Les coûts de construction augmentent-ils à Sotogrande ?
Oui, au même rythme que le reste de l’Espagne. Les coûts de construction nationaux ont augmenté de 25 % depuis 2019, et l’indice des coûts de construction de la Banque d’Espagne a atteint un record historique en avril 2026. Sotogrande subit les mêmes pressions sur les coûts que partout ailleurs dans le pays.
La hausse des coûts de construction va-t-elle ralentir le marché de Sotogrande ?
Non. La géographie de Sotogrande est figée : il ne peut pas ajouter d’offre pour absorber un choc de coûts. La pression se traduit donc par une hausse des prix, pas par un ralentissement. La plupart des acheteurs ici sont des UHNWI, qui achètent en grande partie ou entièrement au comptant. Ils ne se retirent donc pas comme le font les acheteurs sensibles au prix à l’échelle nationale.
Rénover coûte-t-il aujourd’hui moins cher que construire neuf à Sotogrande ?
En général, oui. Un exemple réel à La Reserva : une villa proposée à 3,7 millions d’euros pour 1 000 m² construits revient à environ 4 070 €/m², terrain inclus. Construire soi-même aujourd’hui coûte 4 500–5 000 €/m². Cet écart ne durera pas : les coûts du neuf se répercutent déjà sur le prix des biens existants.
Quelle zone de Sotogrande offre la meilleure opportunité de rénovation en ce moment ?
Sotogrande Alto, en particulier les zones F et C, et les zones E et D présentent aussi des biens prometteurs. Des prix d’entrée plus bas y laissent davantage de marge entre le coût d’achat et la valeur clés en main. Sotogrande Costa (Zones A et B) fonctionne encore, mais exige un achat précis et bien négocié, sans droit à l’erreur.
Pourquoi les prix du neuf augmentent-ils à La Reserva alors que le prix global semble identique ?
Les promoteurs conservent des fourchettes de prix familières issues des lancements précédents. Ils réduisent la surface construite plutôt que d’augmenter le prix affiché. Résultat : le prix au m² grimpe fortement, même si le prix annoncé semble inchangé.
Qu’est-ce qui fait réellement grimper les coûts de construction en Espagne ?
Deux forces structurelles. La première est une pénurie démographique de main-d’œuvre : les ouvriers du bâtiment vieillissent vite, et peu de jeunes remplacent ceux qui partent à la retraite. La seconde est la hausse des coûts de l’énergie et des matériaux, qu’une enquête de la CNC attribue en grande partie au conflit en Iran. Aucune des deux n’est un pic de court terme.
Sources
- Idealista — « La crisis de mano de obra en el ladrillo se acelera », sept. 2026
- Idealista — « El índice de los costes de construcción marca máximos históricos », juin 2026
- que.es — « El coste de construcción de vivienda sube un 25% », juil. 2026
- brainsre.news — Coût de la main-d’œuvre dans la construction, T1 2026
- CaixaBank Research — Résilience des prix immobiliers et pénurie d’offre
- Federal Reserve — Paciorek, « Supply Constraints and Housing Market Dynamics » (2012)
- Knight Frank — The Wealth Report / PIRI 100, 2026
- Victaura — The Resilience of Prime Property
- Idealista — La producción del sector de la construcción cae casi un 10% en julio, sept. 2026
- Idealista — « Sin trabajadores no hay vivienda barata » (indice ACR des coûts directs), févr. 2026