De Bouwkosten Stijgen. Sotogrande Vertraagt Niet.
Waarom een schok in de bouwkosten deze markt herdefinieert, niet afkoelt

De bouwkosten in Sotogrande volgen dezelfde nationale trend die de prijzen in heel Spanje opdrijft: de bouwkosten zijn sinds 2019 met 25% gestegen. De arbeidskosten stijgen nog sneller: de bouwlonen stegen in het eerste kwartaal van 2026 met 7,5% op jaarbasis — meer dan het dubbele van de 3,6% stijging in de maakindustrie, en ver boven het gemiddelde van 5,3% voor de hele Spaanse economie.
Dat koelt Sotogrande niet af. Als er al iets gebeurt, herdefinieert het wie hier koopt, en waarom.
De Kostenbodem Is Structureel, Niet Cyclisch
Even een korte oriëntatie voordat we de cijfers ingaan: alles hieronder betreft nationale gegevens, voor heel Spanje. Niets daarvan is een signaal specifiek over Sotogrande. Lees het om het mechanisme te begrijpen dat de kosten opdrijft, en bekijk daarna hoe deze specifieke markt dat op een heel andere manier absorbeert.
Spanje’s bouwkostenindex bereikte in april 2026 een historisch hoogtepunt. De Bank van Spanje volgt deze index al sinds 2005, en hij is nooit zo hoog geweest. De cumulatieve stijging sinds het begin van de index nadert nu de 67%, met een stijging van 3,5% in het afgelopen jaar alleen al.
Er is een tweede nationaal signaal dat het vermelden waard is: de bouwproductie zelf daalt nu, niet alleen de kosten stijgen. De productie-index van de bouwsector (IPCO) daalde in juli 2026 met 9,8% op jaarbasis, de zevende maand op rij van daling, en de woningbouw specifiek kromp met 35,2%. Samen gelezen met kosten op historische hoogtepunten lijkt dit op vraagvernietiging — op nationaal niveau zijn de prijzen begonnen te overstijgen wat een groot deel van de markt bereid is te betalen. Sotogrande is niet die markt. De meeste kopers hier zijn UHNWI’s — individuen met een ultrahoog vermogen — die grotendeels of volledig contant kopen, en die trekken zich dus niet terug zoals hypotheekafhankelijke, prijsgevoelige kopers doen wanneer de kosten nationaal stijgen. Dat is het mechanisme: waar de vraag niet terugvalt, vertaalt een kostenschok zich in prijs, niet in minder bouwen — dezelfde logica die de Paciorek-studie hieronder aantoont, hier toegepast.
Materialen zijn slechts een deel van het verhaal. Arbeid is het diepere probleem, en dat is demografisch, niet cyclisch. Spanje’s bouwvakpersoneel veroudert snel — de gemiddelde leeftijd van de werknemer is in slechts vijftien jaar met bijna zeven jaar gestegen, en vandaag is de gemiddelde werknemer ouder dan 45. Eén op de vijf huidige werknemers gaat binnen het komende decennium met pensioen, en er komen zeer weinig jonge werknemers voor in de plaats.
Energie en brandstof voegen nog een laag toe. Een enquête van de CNC, de nationale bouwconfederatie van Spanje, vond dat 90% van de bouwbedrijven een reële kostenimpact rapporteert door het conflict in Iran. Meer dan 60% zag brandstofkosten met meer dan 20% stijgen — één op de vier zag stijgingen boven de 30%. 83% zag de elektriciteitskosten stijgen, sommige tot wel 20%. ANCI (Asociación Nacional de Constructores Independientes) becijfert dat de energie- en materiaalkosten in de eerste vier maanden van 2026 met 50% zijn gestegen op jaarbasis.
Spanje’s nationale arbeidsbureau, SEPE, stelt dat bijna 80% van de bouwvacatures moeilijk te vervullen zijn; 18,6% blijft volledig onvervuld, bij gebrek aan kandidaten. De Bank van Spanje schat het Spaanse woningtekort op 750.000 eenheden — een kloof die niet kan sluiten als het personeelsbestand dat nieuwe woningen bouwt, blijft krimpen.
Niets hiervan lost zichzelf snel op. Een personeelsbestand wordt niet jonger, en een woningtekort sluit niet van de ene op de andere dag. Dat is de structurele kostenbodem onder deze markt, geen voorbijgaande piek.
Waarom Ontwikkelaars de Kosten Direct Doorberekenen
Directe bouwkosten vormen ongeveer 80% van de totale uitgaven van een project, blijkt uit de ACR Directe Bouwkostenindex, en arbeid alleen al is 30-40% van dat cijfer. Wanneer de lonen in één kwartaal met 7,5% stijgen, kan een ontwikkelaar dat niet zomaar absorberen — de kost moet ergens naartoe, en die gaat naar de verkoopprijs.

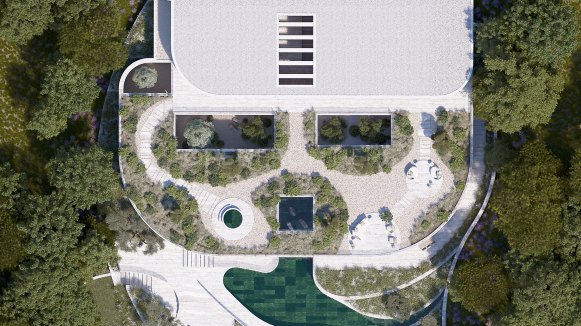
In La Reserva is die doorberekening al zichtbaar. Voor een koper die al eigenaar is van de kavel, kost bouwen vandaag tussen de € 4.500 en € 5.000 per m², alles inbegrepen — architectkosten, vergunningen en constructie, kavel uitgesloten. Dat is de kostprijs van zelfbouw, niet wat een ontwikkelaar rekent voor een afgewerkte, kant-en-klare woning; de prijs van een ontwikkelaar voegt de kavel en zijn marge eraan toe.
Er is hier een tweede signaal, en dat is veelzeggender dan het eerste. Een jaar geleden sloten woningen in “the fifteen”, in La Reserva, af rond € 4.500 per m². De laatste lancering behoudt dezelfde koppelprijs, tussen € 12 en € 14 miljoen, maar levert minder bebouwde oppervlakte dan voorheen. De prijs per m² stijgt fors, ook al lijkt de aangeplakte prijs onveranderd.
Dit is een herkenbaar patroon, niet uniek voor één bepaalde ontwikkelaar. Kopers ankeren op een vertrouwd prijssegment, vastgesteld door eerdere verkopen in dezelfde ontwikkeling. Ontwikkelaars werken binnen dat anker en passen het product aan in plaats van de aangeplakte prijs te verhogen, naarmate de bouwkosten stijgen.
De koppelprijs is wat opvalt bij het doorbladeren van advertenties. De prijs per m² vereist echt spitwerk en dieper onderzoek om te vergelijken. Daarom is deze trend gemakkelijk over het hoofd te zien, tenzij je hem al nauwlettend volgt. Volg de €/m² rechtstreeks, en het patroon wordt duidelijk.
Waarom Bestaande Woningen Nu een Aantrekkelijkere Aankoop Zijn
Hier is het effect dat het meest telt voor de koper van vandaag: bestaande woningen zijn plotseling veel aantrekkelijker geworden.

Een echt voorbeeld, momenteel op de markt: een villa in La Reserva. Deze staat te koop voor € 3,7 miljoen, met 1.000 m² bebouwd.
Vergelijk dat met € 4.500–5.000 per m² voor nieuwbouw als je het zelf doet en al eigenaar bent van de kavel. Kopen en renoveren is goedkoper dan vanaf nul bouwen, zelfs vandaag.
Deze kloof bestaat omdat de prijsstelling van bestaande woningen achterloopt op de vervangingskosten. Verkopers en taxateurs baseren zich op recente vergelijkbare verkopen, wat per definitie een achterwaarts kijkend cijfer is. De vervangingskosten bewegen in realtime, en de op vergelijkbare panden gebaseerde prijsstelling heeft dat gewoon nog niet ingehaald. Voorlopig is die vertraging de kans.
Dit zal niet lang een mismatch blijven. Veel kopers willen vandaag een volledig kant-en-klare woning, geen renovatieproject. Naarmate de €/m² van nieuwbouw blijft stijgen, sijpelt die druk ook door naar bestaande, direct bewoonbare woningen. Op dit moment is de bestaande voorraad nog niet herprijsd, en heeft het grootste deel van de markt de kostenstijging van nieuwbouw ook nog niet geregistreerd. Die combinatie creëert het huidige tijdvenster.
Waar de Renovatiekans Zich Werkelijk Bevindt, Zone per Zone
Niet elk deel van Sotogrande biedt dezelfde renovatiekans. Locatie verandert de rekensom.
Sotogrande Costa (Zones A en B). De prijs per m² is hier al hoog. De renovatie-economie werkt nog steeds, maar laat weinig ruimte voor fouten. Een succesvolle renovatie vereist een precieze, goed onderhandelde aankoop, zonder ruimte voor verrassingen zodra het werk begint. Bereken de instapprijs of het renovatiebudget verkeerd, en de uiteindelijke kost overstijgt de marktwaarde.
Binnen Costa staat Kings and Queens in een eigen categorie. De voorraad is schaars en de prijzen zijn al premium, dus zelfs het instappunt vereist serieus kapitaal — hoog genoeg dat veel ontwikkelaars dat risico niet nemen. Voor een particuliere koper kan de totale uitgave voor een renovatie in Kings and Queens echter in de buurt komen van een aankoop op plan in La Reserva: een complete, kant-en-klare nieuwbouw, zonder de renovatiekopzorgen. Tenzij de locatie zelf niet onderhandelbaar is, neigt de rekensom te wegen in het voordeel van de voorraad in La Reserva bij die prijsklassen.
Sotogrande Alto. Dit biedt op dit moment een directere kans. Zones F en C springen er in het bijzonder uit, met E en D die ook oprecht veelbelovende panden tonen. Lagere instapprijzen laten meer ruimte tussen aankoopkost en kant-en-klare waarde — een buffer die nu meer telt, nu ook de renovatiekosten stijgen.
La Reserva. Hier zit de actie aan de kant van nieuwbouw. De bouwkosteninflatie toont zich daar het eerst, lancering na lancering.
Dit Is Geen Afkoelende Markt

Een stijgende prijs per m² wijst niet automatisch op een zwakkere markt. In een markt met beperkt aanbod werkt het net andersom.
Wanneer het aanbod niet kan uitbreiden, heeft de vraagdruk maar één plek om naartoe te gaan: de prijs. Een studie van de Federal Reserve uit 2012, van econoom Andrew Paciorek, toonde precies dit aan — een vergelijking tussen San Francisco, waar grond schaars is, en Atlanta, waar dat niet zo is. Bij identieke vraagschokken was de prijsvolatiliteit van San Francisco ongeveer het dubbele van die van Atlanta.
De reden is de aanbodelasticiteit: hoeveel nieuwe woningen een markt kan toevoegen naarmate de prijzen stijgen. Beperkte markten toonden een elasticiteit van ongeveer 1,7; open markten toonden 2,8. Simpel gezegd: een onbeperkte markt kan zich uit een prijsschok bouwen, en een beperkte markt kan dat niet.
Sotogrande valt in die tweede categorie. De geografie legt een harde grens op aan hoeveel het kan groeien, en dat is geen marketingzin — het is een aanbodbeperking die precies werkt zoals het Fed-onderzoek beschrijft.
Dit is het echte verschil met Marbella. Marbella blijft uitbreiden — richting Zagaleta, de heuvels op, verder langs de kust — waar de grond het toelaat. Sotogrande doet dat niet, en kan dat niet. Het bevindt zich binnen een vaste voetafdruk, ingesloten door de kust en de landgoederen die het definiëren. Andere ontwikkelingen lenen de naam of proberen het model te kopiëren; geen enkele daarvan is Sotogrande. Er is geen tweede Sotogrande om te bouwen. Dat is het scenario van eindig aanbod dat het Fed-onderzoek beschrijft, in fysieke vorm.
Niets hiervan is louter theorie. Het komt terug in de onderstaande cijfers.
CaixaBank Research plaatst Spanje onder de gevestigde economieën met het meest acute woningtekort. Het Wealth Report 2026 van Knight Frank bevestigt hetzelfde patroon specifiek in het premiumsegment, en noemt Marbella rechtstreeks als een veerkrachtige, multigenerationele familiebestemming.
Premium vastgoed weerstaat neergang om nog een andere reden: kijk wie het koopt. De wereldwijde populatie van individuen met een ultrahoog vermogen blijft groeien, en family offices stoppen nu een betekenisvol deel van hun portefeuilles in vastgoed — voor Europese UHNW-huishoudens kan dat oplopen tot 25-40% van het nettovermogen. Dat soort kapitaal beweegt niet veel mee met renteschommelingen. Het jaagt op schaarste en kapitaalbehoud, niet op een snel rendement.
Sotogrande heeft dit patroon al eerder meegemaakt. In 2023 en 2024 duurde het even voor de markt een nieuw prijsniveau bevestigde; eenmaal dat gebeurde, versnelden de prijzen. Vastgoed beweegt van nature traag, en de bredere markt loopt altijd achter op wat de cijfers al tonen.
Elke nieuwe golf kopers arriveert met meer koopkracht dan de vorige — dat is wat de markt blijft opwaarts herprijzen, en waarom het instappunt van een paar jaar geleden niet meer standhoudt.
Wat verandert, is niet de vraag naar Sotogrande. Het is wie de markt beloont. Een jaar geleden bouwden veel kopers om winst te maken op ontwikkeling; die berekening is de afgelopen zes maanden risicovoller geworden. Bouwen heeft nu meer zin voor wie er echt gaat wonen, en minder voor wie hoopt het snel door te verkopen.
Noem het zoals het echt is: geen markt die stoom verliest, maar een die van eigenaar wisselt.
Waar Open Frontiers Past
Deze cijfers bewegen maand na maand. Onze taak is om ze om te zetten in beslissingen, voor elke koper en elke verkoper.
Als je koopt, vergelijken we renovatie en nieuwbouw met echte cijfers, geen schattingen. Als je verkoopt, prijzen we tegen de markt van vandaag, niet die van vorig jaar.
Sotogrande heeft geen superlatieven nodig om zijn zaak te maken. Het heeft iemand nodig die de cijfers echt kent en ze duidelijk kan uitleggen.
Veelgestelde Vragen
Stijgen de bouwkosten in Sotogrande?
Ja, gelijk met de rest van Spanje. De nationale bouwkosten zijn sinds 2019 met 25% gestegen, en de bouwkostenindex van de Bank van Spanje bereikte in april 2026 een historisch hoogtepunt. Sotogrande krijgt te maken met dezelfde nationale kostendruk als elders in het land.
Zal de stijging van de bouwkosten de markt van Sotogrande vertragen?
Nee. De geografie van Sotogrande is vast, dus het kan geen aanbod toevoegen om een kostenschok te absorberen — de druk vertaalt zich in prijs, niet in een vertraging. De meeste kopers hier zijn UHNWI’s, die grotendeels of volledig contant kopen, en die trekken zich dus niet terug zoals prijsgevoelige kopers dat nationaal doen.
Is het nu goedkoper om te renoveren of nieuw te bouwen in Sotogrande?
Over het algemeen wel. Een echt voorbeeld in La Reserva: een villa te koop voor € 3,7 miljoen met 1.000 m² bebouwd komt neer op ongeveer € 4.070/m², kavel inbegrepen, tegenover € 4.500–5.000/m² om vandaag zelf te bouwen. Die kloof zal niet blijven bestaan — nieuwbouwkosten sijpelen al door naar de prijsstelling van bestaande voorraad.
Welke zone in Sotogrande heeft nu de beste renovatiekans?
Sotogrande Alto, met name de zones F en C, waarbij E en D ook veelbelovende panden tonen. Lagere instapprijzen daar laten meer buffer tussen aankoopkost en kant-en-klare waarde. Sotogrande Costa (Zones A en B) werkt nog steeds, maar vereist een precieze, goed onderhandelde aankoop, zonder ruimte voor fouten.
Waarom stijgen de nieuwbouwprijzen in La Reserva ook al lijkt de koppelprijs hetzelfde?
Ontwikkelaars houden vast aan vertrouwde prijssegmenten van eerdere lanceringen en verkleinen de bebouwde oppervlakte in plaats van de aangeplakte prijs te verhogen. Het resultaat: de prijs per m² stijgt fors, ook al lijkt de geadverteerde prijs onveranderd.
Wat drijft de stijging van de bouwkosten in Spanje eigenlijk aan?
Twee structurele krachten: een demografisch arbeidstekort — het bouwvakpersoneel veroudert snel, met weinig jonge werknemers die gepensioneerden vervangen — en hogere energie- en materiaalkosten, die een CNC-enquête grotendeels toeschrijft aan het conflict in Iran. Geen van beide is een kortetermijnpiek.
Bronnen
- Idealista — “La crisis de mano de obra en el ladrillo se acelera”, sep 2026
- Idealista — “El índice de los costes de construcción marca máximos históricos”, jun 2026
- que.es — “El coste de construcción de vivienda sube un 25%”, jul 2026
- brainsre.news — Bouwkosten arbeid, Q1 2026
- CaixaBank Research — Veerkracht van woningprijzen en aanbodtekorten
- Federal Reserve — Paciorek, “Supply Constraints and Housing Market Dynamics” (2012)
- Knight Frank — The Wealth Report / PIRI 100, 2026
- Victaura — The Resilience of Prime Property
- Idealista — La producción del sector de la construcción cae casi un 10% en julio, sep 2026
- Idealista — “Sin trabajadores no hay vivienda barata” (ACR direct cost index), feb 2026