Mercado inmobiliario de Sotogrande, T3 2026: España se frena. Sotogrande, no.

- El mercado de la vivienda en España se enfría después de un año récord. En lo que va de 2026, las compraventas caen un 3%, el crédito se endurece y el Banco Central Europeo (BCE) ha vuelto a subir los tipos de interés.
- Sotogrande va a otro ritmo. La mayoría de nuestros compradores pagan con patrimonio internacional, no con hipotecas españolas, y la desaceleración nacional no les ha llegado.
- La liquidez es sana. En nuestras propias operaciones, tanto las consultas como las ofertas han subido respecto al año pasado, y los vendedores dejan menos margen para negociar.
- Las cuatro zonas avanzan a velocidades distintas, y la media esconde casi todo lo importante. En conjunto, los datos sitúan a Sotogrande en una expansión en fase media-tardía, desligada del resto de España.
La cifra que todo el mundo cita es la que menos importa

En julio, los notarios españoles firmaron un 11,1% menos de compraventas de vivienda que un año antes, y aun así el precio medio por metro cuadrado subió un 7,7%. Esa brecha es lo que caracteriza a un mercado en la fase tardía del ciclo. Cuando las condiciones se endurecen, los compradores son los primeros en retirarse, así que cambian de manos menos viviendas. Los vendedores casi nunca bajan el precio de inmediato: la mayoría lo mantienen durante meses, hasta que las viviendas sin vender empiezan a acumularse. Primero cae el volumen y los precios llegan mucho después.
A primera vista, Sotogrande parece inmune. Según idealista, los precios de oferta subieron un 11,1% en un año, hasta un récord de 4.082 €/m². La cifra es real, pero solo dice lo que piden los vendedores, no lo que pagan los compradores. Tampoco dice cuántas viviendas se venden de verdad, y en un mercado tan pequeño como el nuestro esa es la pregunta que importa.
Para entender dónde está Sotogrande hay que empezar desde mucho más lejos. Este informe arranca con el panorama general: los tipos de interés europeos, la economía española y el mercado inmobiliario nacional. Después se va acercando paso a paso: primero a Sotogrande en su conjunto, luego a sus cuatro zonas y, por último, a nuestras propias operaciones, que muestran lo que los datos oficiales todavía no ven. Por el camino explica cómo leer un ciclo inmobiliario, para que cada conclusión se pueda contrastar con los datos.
Cómo leer el ciclo del mercado inmobiliario
La mayoría de la gente juzga un mercado inmobiliario por sus precios. El problema es que los precios son un indicador retrasado: cuando se mueven, el ciclo normalmente ya ha cambiado. Los profesionales agrupan los datos en tres bloques, según cuándo se mueven.
Los indicadores adelantados se mueven primero. Entre ellos están la rentabilidad de los bonos, las condiciones de crédito, las hipotecas concedidas y las encuestas empresariales y, más cerca de casa, las consultas y las operaciones. Los indicadores coincidentes, como el PIB, el empleo y las ventas minoristas, se mueven al mismo tiempo que la economía. Los indicadores retrasados, como el paro, las quiebras y los precios de la vivienda, solo confirman lo que ya ha pasado.
Primero el crédito, los precios al final
Un ciclo inmobiliario suele romperse siempre en el mismo orden, y casi siempre empieza por el crédito. Cuando los bancos endurecen las condiciones, a los compradores les cuesta más conseguir financiación. Menos gente puede comprar, la demanda baja y, con menos demanda, se venden menos viviendas.
Después, los vendedores esperan más tiempo a recibir ofertas y los compradores empiezan a negociar con más dureza. Las viviendas sin vender se acumulan en el mercado. Solo al final de esa cadena bajan los precios, para ajustarse a los compradores que quedan.
Por eso, quien solo mira los precios siempre se entera el último. Cuando caen, la desaceleración lleva normalmente meses en marcha. Fijarse en lo fácil que es pedir un préstamo y en cuántas viviendas se venden de verdad permite ver el cambio mientras todavía está ocurriendo.
Seis fases y cómo reconocer cada una
| Fase | Qué se suele ver |
|---|---|
| Inicio de la recuperación | Tipos bajando, crédito mejorando, ventas subiendo, precios todavía débiles |
| Expansión | Empleo fuerte, crédito creciendo, ventas y precios subiendo a la vez |
| Fase tardía | Precios altos, accesibilidad al límite, tipos subiendo, la oferta empieza a acumularse |
| Desaceleración | Ventas cayendo, negociaciones más largas, descuentos mayores |
| Contracción | Empleo debilitándose, crédito restringido, vendedores forzados, precios cayendo |
| Suelo | Siguen las malas noticias, pero las ventas dejan de caer y el crédito se estabiliza |
Por qué Sotogrande necesita otra mirada
En la mayoría de los mercados, el tiempo que una vivienda lleva a la venta es una de las señales de alarma más claras. Una casa que pasa meses sin venderse sugiere poca demanda y un vendedor dispuesto a rebajar. En Sotogrande esa lógica no funciona. Dar por hecho que el propietario negociará porque la vivienda lleva tiempo en el mercado es uno de los errores más habituales de los compradores aquí.
La razón es estructural. Sotogrande tiene un número limitado de viviendas y un grupo de compradores pequeño y muy concreto. La vida aquí es tranquila y muy particular, y no es para todo el mundo, así que no hay colas de compradores esperando producto como en una ciudad. Una buena casa puede tardar meses en encontrar al comprador adecuado sin que le pase nada, ni a ella ni a su precio.
Por eso leemos este mercado a través de otras señales. Miramos si los compradores pasan de las visitas a las ofertas o si solo están mirando. Seguimos cuánto del mercado se vende de forma privada antes de llegar a un portal. Vigilamos el tiempo que pasa entre la firma del contrato privado de compraventa y la escritura ante notario, que puede ir de uno a seis meses, o más, y que forma parte de la propia negociación. Y preguntamos quién es el propietario y cómo ha financiado la compra, porque eso indica cuánto le cuesta al vendedor cada mes de espera. Todas estas señales vuelven a aparecer más adelante en este informe.
La economía española en 2026: tipos, crédito e inflación
Tipos y crédito: el ciclo de bajadas se ha terminado
El BCE subió su tipo de depósito en junio y otra vez en septiembre, hasta el 2,50%. Fueron sus primeras subidas desde 2023. La causa es un shock energético, no una economía recalentada. El conflicto en torno a Irán ha vuelto a llevar el petróleo por encima de los 100 dólares por barril, y el BCE prevé ahora que la inflación se mantenga «muy por encima del objetivo durante un periodo prolongado».
Los hipotecados lo han notado enseguida. El Euribor a 12 meses, la referencia de la mayoría de las hipotecas variables en España, tuvo una media del 3,247% en septiembre, frente al 2,17% aproximado de un año antes. La rentabilidad del bono español a 10 años superó el 4% a mediados de septiembre por primera vez desde octubre de 2023. Los tipos suben ahora sobre un mercado de la vivienda que ya se estaba frenando, una combinación típica de la fase tardía del ciclo.
Los bancos han respondido prestando con más cautela. Las entidades españolas endurecieron sus criterios para conceder hipotecas en el segundo trimestre, y la demanda de esos préstamos cayó con fuerza. En julio, las nuevas hipotecas sobre vivienda bajaban un 3,5% en el conjunto de España y un 9,3% en Andalucía. Aun así, el préstamo medio marcó un récord, porque quienes sí piden financiación necesitan más dinero para pagar los precios actuales.
Pero esto no es 2008. La deuda de los hogares está en torno al 42,5% del PIB, el nivel más bajo desde 1999. La morosidad ronda el 2,5%, la más baja desde 2008, y la mayoría de las hipotecas nuevas son a tipo fijo. Un crédito más caro frena las compras, pero no obliga a nadie a vender. Esa diferencia será importante más adelante en este informe.
Crecimiento, empleo e inflación
La economía en general sigue en buena forma. España creció un 2,7% en el año hasta el segundo trimestre, más del doble que la zona euro, y el paro está justo por debajo del 10%. En septiembre se batió el récord de nuevas afiliaciones a la Seguridad Social para ese mes, en parte por la regularización de trabajadores extranjeros que empezó en abril. Una economía en peligro de verdad necesita tres cosas a la vez: tipos altos, poca contratación y paro en aumento. España solo cumple ahora la primera.
El verdadero límite es la inflación. Los precios al consumo en España subieron un 4,9% según el dato adelantado de septiembre, con la inflación subyacente en el 3,1%. Los precios industriales, es decir, lo que cobran las fábricas y las energéticas antes de que los productos lleguen a las tiendas, subieron un 13,2% en agosto, sobre todo por la energía. Esos costes suelen trasladarse a los precios al consumo y a los presupuestos de obra unos meses después, lo que mantiene la presión sobre la inflación y sobre el BCE.
Es la combinación más difícil para un banco central. Cuando la inflación baja mientras el crecimiento se debilita, puede bajar los tipos para apoyar la economía. Cuando la inflación sube mientras el crecimiento se debilita, tiene que mantener los tipos altos más tiempo. Ahí está ahora el BCE, y los mercados ven una posibilidad real de otra subida de tipos en su reunión del 29 de octubre.
Los hogares están notando el apretón antes de que las estadísticas oficiales lo reflejen del todo. Las ventas minoristas cayeron un 1,1% en agosto, la mayor caída en más de dos años, y la tasa de ahorro de los hogares bajó al 11,0% en el segundo trimestre, desde el 12,0% de un año antes. Las familias están tirando de ahorros para absorber la subida de precios. La tensión crece sin hacer ruido, pero todavía no ha llegado al mercado laboral.
Dónde deja todo esto a España
En conjunto, España está en la fase tardía del ciclo y entrando poco a poco en una desaceleración. No hay señales de recesión ni en el empleo ni en la calidad del crédito bancario. Pero la secuencia descrita antes, la que empieza por el crédito, ya ha arrancado.
El mercado inmobiliario español en 2026: las ventas han cambiado de rumbo, los precios no
Se enfría desde un récord, no se desploma
Todas las fuentes oficiales muestran ya ventas a la baja. Los notarios registraron una caída del 11,1% en julio. El Instituto Nacional de Estadística (INE) sitúa las compraventas de julio un 5,1% por debajo del año anterior, y un 5,5% en Andalucía. Los Registradores anotaron en primavera la segunda caída trimestral consecutiva.
La magnitud de la caída necesita contexto. 2025 fue el año con más compraventas de vivienda en España desde 2007: el INE contó 714.237 operaciones, un 11,5% más que el año anterior. En lo que va de 2026, los datos del INE muestran ventas un 3,0% por debajo de los mismos meses de 2025, mientras que los registradores todavía anotaron un 1% más de ventas en los doce meses hasta junio. Ninguno de los dos movimientos es drástico. El volumen está más o menos estable y sigue cerca de su nivel más alto en casi dos décadas.
Los notarios, que cuentan de forma algo distinta, registraron 752.661 compraventas de vivienda en toda España en 2025. Según su portal público, solo 205 fueron en Sotogrande: menos del 0,03% del total nacional, más o menos una de cada 3.700. En los doce meses hasta mayo de 2026, la cifra fue de 196. Solo con esos números se ve lo pequeño y particular que es este mercado.
Lo importante es la dirección, no el tamaño. Tras dos años de fuerte crecimiento, la tendencia se ha vuelto negativa, y los meses sueltos, como la caída del 11,1% de julio en los notarios, oscilan mucho más que el conjunto.
¿Faltan viviendas o faltan compradores? La oferta está sin duda ajustada. Según idealista, las viviendas en venta cayeron un 7% en el año hasta junio, y el Banco de España calcula un déficit nacional de unas 750.000 viviendas. Pero la escasez limita las ventas todos los años y no explica por qué cambiaron de rumbo en 2026. El cambio ha venido por el lado de la demanda. Una vivienda media cuesta ahora 6,8 años de renta bruta, la demanda de hipotecas baja y los bancos prestan con más cuidado. idealista lo interpreta igual: los precios más altos están dejando fuera a los compradores que ya no pueden pagarlos.
Precios, oferta y lo que los datos no ven
Mientras tanto, los precios siguen batiendo récords. El índice oficial de precios de vivienda subió un 12,2% en el segundo trimestre, y la media de los registradores alcanzó un récord de 2.487 €/m². La obra nueva también sigue subiendo, un 7,4% en un año, a un ritmo más estable que la vivienda de segunda mano, que subió un 12,9%.
La oferta está reaccionando, pero a un precio. Los visados de obra nueva crecieron un 21% en el primer semestre de 2026. Las viviendas iniciadas alcanzaron en el primer trimestre su máximo en 18 años, y el precio del suelo urbano tocó su nivel más alto en 15 años. Como mostró nuestro análisis anterior sobre los costes de construcción, esos costes mantienen firmes los precios de la obra nueva. Ante una demanda más débil, los promotores suelen paralizar proyectos en lugar de bajar precios, y eso siembra la próxima escasez.
Los compradores extranjeros nunca habían pesado tanto en el mercado nacional. Fueron un récord del 15,98% de las compraventas de vivienda en España en el segundo trimestre, con los británicos a la cabeza, seguidos de neerlandeses y alemanes.
Las cifras oficiales tienen además un punto ciego: describen el mercado que fue, no el que se está construyendo ahora. La obra nueva y la vivienda sobre plano solo se escrituran al terminarse, así que una villa reservada hoy en La Reserva puede no aparecer en ninguna estadística hasta dentro de un año. Sotogrande tiene otros puntos ciegos, como las ventas de sociedades y los topes de precio que aplica el método de los registros. Los explicamos en nuestro informe del segundo trimestre, Por qué los datos oficiales están equivocados, y en nuestro análisis de por qué Sotogrande baja sobre el papel pero sube en la realidad.
A escala nacional, por tanto, es un patrón de fase tardía de manual. El primer paso, la caída del volumen, ya se ha dado. Los siguientes son justo donde los datos nacionales se quedan callados y el conocimiento local tiene que tomar el relevo.
Comprar vivienda en Sotogrande: por qué este mercado va a otro ritmo
El tipo de interés del comprador no es el Euribor
En toda España, el 56,1% de las compras de vivienda de julio se hicieron con hipoteca, y el préstamo medio cubrió el 71,6% del precio. Es un mercado conectado directamente al Euribor: cuando suben los tipos, una gran parte de los compradores pide menos o se queda fuera.
Sotogrande está conectado de otra manera. Hasta el tercer trimestre, entre la mitad y tres cuartas partes de nuestras ventas se hicieron sin hipoteca. Y los compradores que sí pidieron financiación no la necesitaban. Todos podían haber pagado al contado; eligieron hipotecarse porque los tipos bajos lo hacían rentable en ese momento. (Explicamos cómo funciona en nuestra guía para conseguir una hipoteca en Sotogrande como no residente.) Así que los tipos de interés influyen en cómo estructuran la operación nuestros compradores, pero no deciden si la operación se hace.
Un ejemplo sencillo muestra lo lejos que pueden estar los dos mercados. Pensemos en una villa de 3 millones de euros. Un comprador de Londres que pagara al contado habría necesitado unos 2,61 millones de libras hace un año; hoy la misma villa le cuesta unos 2,55 millones, así que solo por la libra ese comprador se ha ahorrado unas 62.000 libras. Ahora pensemos en un comprador de Madrid que financia un millón de euros a tipo variable. Con el Euribor alrededor de 1,08 puntos más alto que hace un año, paga unos 10.800 euros más de intereses el primer año. Mismo mercado, mismo año, dos experiencias completamente distintas.
La palabra correcta para Sotogrande no es «inmune». Es «aislado».
Qué mueve de verdad a un comprador de Sotogrande
Un comprador británico con patrimonio no reacciona al PIB español. Sus decisiones siguen a la libra, a la fiscalidad de su país, a su cartera de inversiones y a los planes de su familia, y lo mismo vale para nuestros compradores neerlandeses, belgas, alemanes y escandinavos. Varias de esas fuerzas están jugando a favor de Sotogrande.
Una libra compra ahora un 2,4% más de euros que hace un año, según los tipos de referencia del BCE. La riqueza de los hogares en el mundo creció un 10,8% en 2025 medida en dólares, según UBS, y aparecieron casi un millón de nuevos millonarios. En el Reino Unido, los fondos de pensiones no utilizados pasarán a tributar en el impuesto de sucesiones a partir de abril de 2027, las exenciones para explotaciones agrarias y empresas se limitaron en abril de 2026, y el próximo Presupuesto británico se presenta el 28 de octubre. Los Países Bajos prevén gravar la rentabilidad real de las inversiones a partir de 2028. Cada uno de estos cambios empuja a las familias con movilidad internacional a replantearse dónde tienen su patrimonio y dónde quieren vivir. En el lado español, la golden visa terminó en abril de 2025, y el impuesto del 100% propuesto para compradores de fuera de la UE sigue atascado en el Congreso.
El cambio más llamativo que hemos visto es en cómo comparan los compradores Sotogrande con Marbella. Durante años, Sotogrande se veía como la alternativa tranquila. Hoy, nuestros compradores ponen los dos al mismo nivel y muchos eligen Sotogrande. Los datos explican parte del cambio. Los precios de oferta de Marbella subieron un 3,2% en un año, hasta 5.967 €/m² (idealista), mientras que los de Sotogrande subieron un 11,1%, hasta 4.082 €/m². Aun así, Sotogrande sigue más o menos un tercio por debajo de Marbella por metro cuadrado. Pero esto no es una Marbella más barata. Es una propuesta distinta, basada en menos densidad, más privacidad y un ritmo de vida más pausado, y quienes comparan los dos eligen el que encaja con cómo quieren vivir.
Gibraltar es el otro cambio estructural del año. El tratado entre la UE y el Reino Unido eliminó los controles físicos en la frontera el 15 de julio, aunque la ratificación formal sigue en curso: el proceso británico podría terminar a finales de octubre, y se espera una votación del Parlamento Europeo en diciembre. Sotogrande está a pocos minutos en coche de la frontera y, sin embargo, no hemos visto ningún cambio visible en la demanda desde julio. Es lo normal. Los cambios de este tipo tardan años, no semanas, en notarse en el comportamiento de los compradores, como explicamos en qué significa la nueva frontera de Gibraltar para el mercado inmobiliario de Sotogrande.
Compraventas en Sotogrande en 2026: lo que muestran nuestras propias operaciones
Como las estadísticas oficiales llegan tarde y no ven buena parte de este mercado, leemos también nuestras propias operaciones. La muestra es pequeña, así que la presentamos como la visión de quien trabaja en el mercado, no como una estadística. Todas las cifras cubren de enero a septiembre de 2026; falta todavía el cuarto trimestre.
Quién compra y cómo
La señal más importante de este informe es que tanto las consultas como las ofertas han subido respecto a 2025. En un mercado en fase tardía, las consultas suelen aguantar mientras las ofertas se apagan: los compradores siguen mirando, pero dudan a la hora de comprometerse. No es lo que estamos viendo. Los compradores no solo miran: están dando el paso.
Nuestros compradores siguen siendo sobre todo internacionales: el 82%, hasta el tercer trimestre, eran extranjeros. Los compradores españoles siguen activos, pero en menor número. Una parte importante del mercado, además, se vende entre personas que ya se conocen. Familias, amigos y vecinos compran y venden a menudo directamente, así que algunas operaciones nunca aparecen en un portal.
La actividad fuera de mercado tiene peso propio. El 18% de nuestras ventas de 2026 se cerraron de forma privada, entre ellas una venta gestionada por un banco y una reventa privada. Las oportunidades para reformar con precio por debajo de mercado son las que más rápido se venden, y las mejores muchas veces no llegan nunca al mercado abierto.
Otro 29% de nuestras operaciones de 2026 está firmado pero aún no escriturado. Sus escrituras se firmarán en los próximos meses y ninguna aparece todavía en las estadísticas oficiales. Ese desfase importa más de lo que parece. Pactamos el precio en el contrato, según el mercado de ese día, pero la escritura ante notario suele llegar meses después. Aquí los plazos de cierre largos son habituales, así que cuando estas ventas llegan a las estadísticas reflejan precios acordados mucho antes.
Las reventas y la visión a largo plazo
Las reventas mueven este mercado. El 88% de nuestras operaciones de 2026 fueron de segunda mano; el resto, obra nueva y sobre plano. Dos grupos de ellas cuentan la historia de Sotogrande a largo plazo.
En la Marina, varios de los apartamentos vendidos este año eran de propietarios que los compraron nuevos en 2006, en pleno auge anterior. Se vendieron por encima de su precio de compra original. En el Alto, algunas urbanizaciones se terminaron justo cuando estallaba la crisis. Hacienda Valderrama, acabada hacia 2009–2010, es un ejemplo, y sus viviendas solo han recuperado del todo su precio original hace poco.
Para entender por qué importa, hay que recordar lo profunda que fue la caída en España. Según el INE, los precios nacionales cayeron alrededor de un 37% desde el máximo hasta el mínimo, con los peores años entre 2011 y 2013. Sotogrande no se libró, pero en nuestra experiencia cayó menos y se recuperó. Las viviendas compradas en el máximo se han recuperado todas, y hoy se venden por encima incluso de los precios de oferta más altos de antes de la crisis. El contraste con el entorno es claro: los precios de oferta en San Roque, fuera de Sotogrande, siguen alrededor de un 15% por debajo de su máximo de 2010, mientras que Sotogrande está en récords.
Negociación y plazos
En Sotogrande siempre hay algo de negociación, y los márgenes suelen ir del cero al 10%. Pero los vendedores aceptan cada vez menos ofertas a la baja, y el año pasado cerramos una operación por encima del precio de salida, algo que antes no se había visto.
Parte de la razón es que los precios se fijan ahora con mucha más precisión. Desde octubre de 2025, el portal público de los notarios publica precios reales de venta, hasta el nivel de código postal. Las viviendas se tasan ahora con lo que los compradores pagaron de verdad, no con los precios de oferta de la competencia, y eso deja menos espacio para las grandes diferencias que antes invitaban a negociar mucho.
El calendario también influye en cómo se ve el mercado desde fuera. Julio se ralentiza, y en agosto, mientras las visitas de vacaciones están en su punto más alto, abogados, notarios y bancos trabajan con lo mínimo. Septiembre vuelve a poner la máquina en marcha: nuestro septiembre trajo contratos firmados, no escrituras, y esos contratos se escrituran en el cuarto trimestre. Un final de verano tranquilo en las estadísticas no es, por tanto, una señal de debilidad. Son papeles esperando al otoño.
Precios de la vivienda en Sotogrande por zonas: Costa, Marina, Alto y La Reserva
Sotogrande no es un único mercado. Cada zona tiene sus compradores, su oferta y su propio ritmo, y la media general esconde casi todo lo que importa.
| Zona | €/m² | Mensual | Trimestral | Anual |
|---|---|---|---|---|
| Sotogrande (conjunto) | 4.082 | +2,5% | +6,9% | +11,1% |
| Puerto de Sotogrande–La Marina | 4.375 | +1,6% | +3,6% | +21,8% |
| Sotogrande Costa | 4.351 | +0,2% | +3,3% | +21,4% |
| Torreguadiaro–San Diego | 4.309 | +5,1% | +10,8% | +11,9% |
| Sotogrande Alto (incluye La Reserva) | 4.077 | +4,5% | +9,9% | +7,3% |
| San Enrique–Guadiaro–Pueblo Nuevo | 2.534 | −6,2% | +0,1% | +12,8% |
| San Roque | 1.529 | +0,1% | −1,9% | +10,2% |
| Provincia de Cádiz | 2.539 | +0,6% | +2,1% | +9,9% |
| Marbella | 5.967 | +0,2% | +1,0% | +3,2% |
| Estepona | 5.021 | +1,2% | +4,0% | +17,1% |
| Benahavís | 5.602 | +0,9% | +3,2% | +6,5% |
Son precios de oferta de idealista, no precios de venta, así que muestran la dirección y el impulso del mercado, no lo que pagaron los compradores. Para ver estos mismos datos con más detalle, consulta nuestro análisis sobre cómo el mercado de Sotogrande va por delante de su propia cifra oficial.
Sotogrande Costa: la economía de la reconstrucción

Las Zonas A y B, junto con Kings & Queens, son el corazón clásico de Sotogrande, con jardines maduros, parcelas amplias y calles consolidadas. Aquí la historia es de renovación: las villas antiguas se derriban y se sustituyen por casas contemporáneas. Las viviendas llave en mano a precio de mercado son las que más rápido se venden, y los precios de oferta subieron más de un 21% en un año.
La Marina: a pie y con rentabilidad

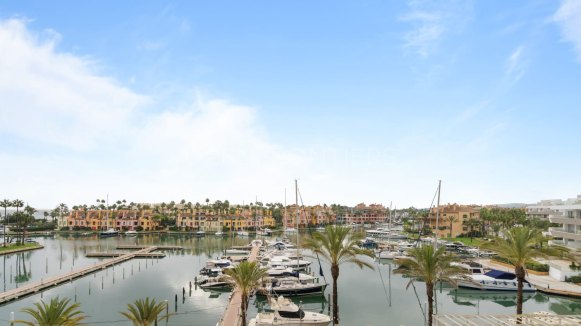
La Marina ofrece algo que el resto de Sotogrande no tiene: vida a pie, amarres privados y posibilidad de alquiler. En idealista, los precios de oferta de la Marina bajaron un 1,5% en agosto tras un máximo en julio, y en septiembre marcaron un nuevo récord de 4.375 €/m².
Movimientos así hay que leerlos con cuidado. En Sotogrande, las cifras mensuales dicen poco, porque es un mercado muy estrecho, con pocas viviendas a la venta en cada momento. Dos o tres anuncios pueden mover la media, y si son más pequeños, más antiguos o con peores vistas, la cifra baja sin que haya cambiado nada en el mercado. La tendencia de un año es mucho más fiable que cualquier mes suelto.
Hasta el tercer trimestre, la Marina fue nuestra zona con más actividad, con el 47% de nuestras operaciones, casi todas de segunda mano. La demanda aquí también sigue las estaciones. En verano, los compradores quieren estar cerca de la playa y del puerto, y muchos residentes de verano están aquí buscando comprar. El resto del año el patrón cambia, y las familias compran casas y villas más hacia el interior de Sotogrande.
Sotogrande Alto: la loma se pone al día

En agosto, los precios de oferta del Alto solo estaban un 4% por encima de un año antes. En septiembre ya habían subido un 9,9% en tres meses. Hay dos fuerzas detrás del salto.
La primera es el precio. Los precios de la Costa han subido tanto que más compradores se plantean ahora el Alto. La segunda es la composición de la muestra: portales como idealista incluyen La Reserva dentro del Alto, así que los nuevos lanzamientos de La Reserva suben la media aunque las viviendas existentes no hayan cambiado de precio.
Nuestras cifras apoyan la primera explicación. El Alto generó el 29% de nuestras operaciones de 2026 y la mayor parte de su valor total. Todas fueron reventas, lo cual tiene sentido: Sotogrande Alto apenas tiene obra nueva. Los lanzamientos que suben la media de idealista en el Alto están en La Reserva, mientras que los compradores que suben a la loma compran viviendas ya existentes.
La Reserva: comprar antes de que lo vean las estadísticas

La Reserva es la frontera de la arquitectura contemporánea en Sotogrande, y casi toda su oferta es obra nueva o sobre plano. Aquí, seis meses en el mercado no es una señal de alarma. A los compradores les gusta ver que el proyecto avanza, así que la mayoría de las viviendas sobre plano se venden cuando la estructura ya ha empezado o está avanzada.
Este funcionamiento importa a la hora de leer los datos. Hasta que una casa se termina, no se escritura, y hasta que se escritura, no existe en las cifras oficiales. Buena parte de la demanda actual de La Reserva solo se verá en las estadísticas dentro de un año o más. Nuestra guía de obra nueva en Sotogrande repasa los proyectos en marcha.
Licencias turísticas en Sotogrande: un activo en sí mismas
Para los compradores de la Marina en particular, la posibilidad de alquilar forma parte de lo que pagan. Las normas cambiaron en 2025, y el efecto ha sido que las licencias existentes valen más.
Desde el 3 de abril de 2025, un nuevo alquiler turístico en un edificio de viviendas necesita la aprobación de tres quintas partes de los propietarios según la Ley de Propiedad Horizontal, y esa misma mayoría puede votar para limitarlos. La norma no es retroactiva, así que los alquileres que ya funcionaban pueden seguir. Además, Andalucía exige ahora una licencia o declaración municipal antes de poder inscribir un alquiler turístico, y los ayuntamientos pueden restringir los alquileres turísticos a través de su planeamiento. San Roque anunció una paralización de seis meses de nuevas inscripciones en abril de 2025. Esa pausa ya ha terminado: en nuestra experiencia, se vuelven a conceder licencias nuevas, siempre que la comunidad del edificio lo permita.
La misma ley de 2025 permite también a las comunidades aumentar hasta un 20% la parte de los gastos comunes que pagan las viviendas con licencia. Muchas comunidades de aquí aplican ya ese recargo a todos los propietarios con licencia, la usen o no.
Las licencias existentes, en cambio, van con la vivienda. Cuando se vende una vivienda con licencia, el nuevo propietario solo tiene que comunicarlo al Registro de Turismo de Andalucía, y la inscripción sigue con el mismo número. Hasta hace poco, los propietarios de alquileres vacacionales necesitaban también un segundo registro estatal, creado para controlar los alquileres de corta duración anunciados en plataformas. En mayo de 2026, el Tribunal Supremo lo anuló al considerar que el turismo es competencia autonómica y que el Estado no podía crear ese registro. Para los propietarios significa menos papeleo, y el registro andaluz vuelve a ser el que cuenta.
El resultado es sencillo. Las licencias nuevas son cada vez más difíciles de conseguir, mientras que las existentes se transmiten con la venta, y eso convierte una licencia activa en un bien escaso por el que los compradores están dispuestos a pagar. También está moviendo la demanda: este año, muchas de las consultas que recibimos para apartamentos ponían la licencia activa como requisito imprescindible, y esos compradores no se planteaban una vivienda sin ella.
Antes de comprar pensando en alquilar, comprueba el número de inscripción, lee las actas de la comunidad desde abril de 2025, incluido cualquier recargo a las viviendas con licencia, y verifica que la vivienda cumple los requisitos mínimos de Andalucía para alquiler turístico.
Negociar en Sotogrande: por qué más tiempo en venta puede significar menos margen
Muchos compradores dan por hecho que una vivienda que lleva mucho tiempo a la venta saldrá más barata. En Sotogrande puede ocurrir lo contrario, y un caso real explica por qué.
Pensemos en una villa nueva en La Reserva que pertenece a una sociedad. La mitad de la compra se financió al 5,5%, y la otra mitad, junto con todos los gastos de compra, se pagó al contado. A ese tipo, el préstamo le cuesta al propietario cerca del 0,23% del precio de compra cada mes, más o menos un 1,4% en seis meses solo en intereses. A eso se suma lo que ese dinero podría haber rendido en otra inversión, y los impuestos y gastos ya pagados. Cada mes que la villa sigue en el mercado, el precio con el que el propietario cubre lo invertido sube.
Un comprador que espera en esa situación no gana poder de negociación; lo ve desaparecer. La pregunta útil no es cuánto tiempo lleva una vivienda a la venta, sino quién es el propietario y cómo la ha financiado.
En qué punto del ciclo está el mercado inmobiliario de Sotogrande
España está en la fase tardía del ciclo y entrando poco a poco en una desaceleración: el crédito está más caro, las ventas caen y la inflación vuelve a subir. Sotogrande está en otro sitio. Con los datos de este informe, lo situamos en una expansión en fase media-tardía, desligada de la desaceleración nacional. La tabla compara los dos.
| Indicador | España | Sotogrande |
|---|---|---|
| Actividad de compraventas | Caída del 3% en lo que va de 2026 (INE) | Consultas y ofertas al alza; el 29% de nuestras operaciones ya firmadas para el cuarto trimestre |
| Cómo pagan los compradores | El 56% utiliza hipoteca, que cubre de media el 72% del precio (notarios, julio) | Entre la mitad y tres cuartas partes pagan al contado; quien se hipoteca lo elige |
| Crédito | Hipotecas un 3,5% menos en julio y un 9,3% menos en Andalucía (INE) | Apenas relevante para nuestros compradores |
| Accesibilidad económica | Una vivienda cuesta 6,8 años de ingresos brutos (Banco de España) | Los compradores financian sus adquisiciones con patrimonio internacional |
| Precios | Precios de compraventa ante notario un 7,7% más altos (julio) | Precios de oferta un 11,1% más altos; todas las zonas principales en máximos (idealista, septiembre) |
| Negociación | Los bancos endurecen las condiciones y los compradores están al límite | Márgenes del 0–10%, cada vez menores; una operación cerrada por encima del precio de oferta |
| Compradores | Porcentaje de compradores extranjeros en máximo histórico: 16% (Registradores, T2) | 82% de compradores extranjeros hasta el T3 |
| Después de 2008 | Los precios nacionales cayeron aproximadamente un 37% (INE) | Las viviendas compradas en el pico del mercado ahora se venden por encima de los precios de oferta anteriores a la crisis |
Por qué se mantiene la diferencia
La primera razón es el dinero. El comprador español típico depende de un banco; los nuestros, no. Cuando el crédito se encarece, el mercado nacional pierde compradores, y Sotogrande casi no lo nota.
La segunda son los propios compradores. La mayoría de los nuestros son internacionales, y sus decisiones siguen a la libra, a la riqueza global y a la fiscalidad de sus países, no a los sueldos españoles. Además, ahora comparan Sotogrande con Marbella de tú a tú, y a menudo lo eligen.
La tercera es la oferta. Sotogrande es un mercado estrecho, con pocas viviendas a la venta en cada momento, y casi una quinta parte de nuestras operaciones nunca llegó a un portal. Una oferta escasa protege los precios cuando la demanda se debilita en otros sitios.
La cuarta es el historial. La crisis de 2008 también golpeó a Sotogrande, pero con menos fuerza, y se recuperó del todo. San Roque fuera de Sotogrande sigue alrededor de un 15% por debajo de su máximo de precios de oferta de 2010, mientras que Sotogrande está en récords.
Por qué fase media-tardía y no inicial
Nada de esto hace a Sotogrande inmune. Los precios están en récords, los vendedores se mantienen firmes y los costes de construcción siguen subiendo, y eso es propio de una expansión madura, no de una que empieza. La desaceleración nacional y los tipos más altos son vientos en contra reales, aunque todavía no hayan llegado a nuestros compradores.
Qué nos haría cambiar de opinión
Revisaríamos esta conclusión si viéramos alguna de estas tres señales, cada una de las cuales indicaría que el ciclo empieza a girar aquí. La primera sería que las ofertas se frenaran mientras las consultas aguantan: los compradores seguirían mirando pero dudarían en comprometerse, y suele ser la primera señal de un cambio. La segunda sería que más propietarios cargaran con deuda cara, porque los tipos al alza aprietan a los propietarios endeudados y algunos acabarían teniendo que vender. La tercera sería la aparición de vendedores forzados en las zonas prime, que es el momento en que empezarían a moverse los precios, y no solo las negociaciones.
Ninguna de las tres se ve hoy. Sotogrande sigue siendo lo que ha sido durante décadas: un mercado ultra prime, definido por una oferta escasa, la privacidad y el patrimonio internacional, y que ha demostrado que mantiene su valor a lo largo del ciclo. España puede estar frenándose, pero Sotogrande sigue jugando con sus propias reglas.
Mercado inmobiliario de Sotogrande, T3 2026: preguntas frecuentes
¿Se está frenando el mercado inmobiliario de Sotogrande en 2026?
Según nuestros datos, no. El mercado español se está enfriando: las ventas caen un 3% en lo que va de 2026 y el BCE ha subido los tipos dos veces. En nuestras propias operaciones hasta el tercer trimestre, en cambio, tanto las consultas como las ofertas han subido respecto a 2025, y los vendedores dejan menos margen para negociar. Situamos a Sotogrande en una expansión en fase media-tardía, desligada de la desaceleración nacional.
¿Cuánto cuesta el metro cuadrado en Sotogrande?
Según idealista, los precios de oferta en Sotogrande alcanzaron un récord de 4.082 €/m² en septiembre de 2026, un 11,1% más que un año antes. Por zonas: Sotogrande Costa, 4.351 €/m²; Puerto de Sotogrande–La Marina, 4.375 €/m²; y Sotogrande Alto, incluida La Reserva, 4.077 €/m². Son precios de oferta, no lo que pagan realmente los compradores.
¿Los precios de la vivienda en Sotogrande suben o bajan?
Los precios de oferta suben un 11,1% en un año. Los datos oficiales de los notarios para el código postal 11310 mostraban una caída anual del 4,54% en los doce meses hasta mayo de 2026, pero esa cifra no ve buena parte de un mercado estrecho y en parte privado, como explicamos en nuestro informe del segundo trimestre y en por qué Sotogrande baja sobre el papel pero sube en la realidad.
¿Afecta la subida de tipos a los compradores de Sotogrande?
Mucho menos que en el resto de España. Hasta el tercer trimestre, entre la mitad y tres cuartas partes de nuestras ventas se hicieron sin hipoteca, y los compradores que se hipotecaron podían haber pagado al contado. Los tipos de interés influyen en cómo se estructura la operación, no en si se hace. Si quieres financiarte, lee nuestra guía para conseguir una hipoteca en Sotogrande como no residente.
¿Cuántas viviendas se venden al año en Sotogrande?
Muy pocas. El portal público de los notarios registra 205 compraventas de vivienda en Sotogrande en 2025, menos del 0,03% del total de España, y 196 en los doce meses hasta mayo de 2026. Además, una parte importante del mercado se vende de forma privada y nunca llega a un portal.
¿Se puede negociar el precio de una vivienda en Sotogrande?
Normalmente sí, entre un cero y un 10%. Pero los vendedores aceptan cada vez menos ofertas a la baja, y el año pasado cerramos una operación por encima del precio de salida. Que una vivienda lleve mucho tiempo a la venta no siempre significa más margen: lo que importa es quién es el propietario y cómo la ha financiado.
¿Qué zona de Sotogrande sube más rápido?
Según los precios de oferta de idealista a un año, lideran Puerto de Sotogrande–La Marina (+21,8%) y Sotogrande Costa (+21,4%), por delante de Sotogrande Alto con La Reserva (+7,3%). Hasta el tercer trimestre, la Marina fue también nuestra zona con más actividad, con el 47% de nuestras operaciones.
¿Puedo alquilar un apartamento en Sotogrande como alquiler vacacional?
Necesitas una licencia turística. Desde el 3 de abril de 2025, una nueva en un edificio de viviendas necesita la aprobación de tres quintas partes de los propietarios, y las comunidades pueden cobrar a las viviendas con licencia hasta un 20% más de gastos comunes. Las licencias existentes se transmiten con la venta. Nuestra sección sobre licencias turísticas explica qué comprobar antes de comprar.
¿Qué os haría cambiar de opinión sobre el mercado de Sotogrande?
Tres señales: que las ofertas se frenen mientras las consultas aguantan, que más propietarios carguen con deuda cara y que aparezcan vendedores forzados en las zonas prime. Ninguna de ellas se ve hoy.
¿Compras o vendes en Sotogrande? Hablemos
Open Frontiers trabaja en el sector inmobiliario desde 1996, y este informe se basa en nuestras propias operaciones, que los datos oficiales no ven.
Si estás valorando comprar o vender, pídenos una valoración privada y una lectura actualizada de tu zona. Conoce la zona en nuestra guía de Sotogrande, busca entre todas las propiedades en venta y nuestra obra nueva, o escríbenos directamente si quieres comentar qué significa este informe para tu vivienda. Para recibir nuestro próximo informe de mercado en cuanto se publique, suscríbete a nuestra newsletter.
Sigue leyendo
- Mercado inmobiliario de Sotogrande Q2 2026: por qué los datos oficiales están equivocados
- Sotogrande cae un 4,54% en papel. Sube un 7,5% en la realidad
- Marbella vs Sotogrande: precios inmobiliarios
- Los costes de construcción están subiendo. Sotogrande no se está ralentizando
- La frontera de Gibraltar y el mercado inmobiliario de Sotogrande
- Todos los informes de mercado de Open Frontiers
Sobre la autora
Innin Buyl es directora de ventas de Open Frontiers, la agencia de Sotogrande que fundó su padre, Ben Buyl, en 1996. Creció en Sotogrande, una historia que cuenta en Thirty Years of Open Frontiers.
Es agente inmobiliaria colegiada (API, COAPI) con la acreditación GIPE, reconocida por CEPI a nivel europeo. Enseña inversión inmobiliaria en Schellhammer Business School y está terminando un doctorado (DBA) centrado en el sector inmobiliario.
Metodología y fuentes
Los datos públicos proceden del Banco Central Europeo, el Banco de España, el BOE, el INE, Eurostat e idealista, así como del Consejo General del Notariado, el Colegio de Registradores, el Ministerio de Vivienda y la Junta de Andalucía. Todas las cifras indican su periodo. Los datos de precios de oferta de idealista reflejan anuncios, no ventas cerradas.
Los datos de Open Frontiers reflejan nuestras propias operaciones hasta el tercer trimestre de 2026, anonimizadas y mostradas solo en porcentajes. La muestra es pequeña y se ofrece como la visión de quien trabaja en el mercado, no como una estadística.
Este informe es solo informativo. No constituye asesoramiento legal, fiscal ni financiero.